Buchhaltung E-Rechnung-Pflicht 2027: Was müssen Unternehmen wirklich beachten?


Für wen gilt die E-Rechnungspflicht ab 2027?
Ab dem 1. Januar 2027 müssen Unternehmen E-Rechnungen ausstellen, die 2026 mehr als 800.000 € Gesamtumsatz erzielen. Die Grenze gilt pro Unternehmen und betrifft Rechnungen an andere Unternehmen in Deutschland.
Wer 2026 höchstens 800.000 € umsetzt, hat noch bis zum 31. Dezember 2027 Zeit. Bis dahin bleiben Papierrechnungen erlaubt, PDF-Rechnungen allerdings nur mit Zustimmung des Empfängers. Ab dem 1. Januar 2028 gilt die E-Rechnungspflicht grundsätzlich für alle Unternehmen im inländischen B2B-Geschäft.
Wichtig: E-Rechnungen empfangen können müssen Unternehmen unabhängig von ihrem Umsatz bereits seit dem 1. Januar 2025.
Sind Kleinunternehmer von der E-Rechnungspflicht befreit?
Ja, Kleinunternehmer nach § 19 UStG müssen auch ab 2028 keine E-Rechnungen ausstellen. Wichtig ist die Unterscheidung: Nicht jedes kleine Unternehmen ist automatisch ein Kleinunternehmer im Sinne des Umsatzsteuergesetzes.
Wer die Kleinunternehmerregelung nicht nutzt, muss grundsätzlich spätestens ab 2028 E-Rechnungen ausstellen. Weitere Ausnahmen gelten für Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise und bestimmte steuerfreie Leistungen. Auch Rechnungen an Privatkunden sind von der E-Rechnungspflicht ausgenommen.
Gilt die Pflicht auch für Freiberufler, Vermieter und Vereine?
Ja, wenn sie 2026 mehr als 800.000 € Umsatz erzielen und E-rechnungspflichtige Leistungen an andere Unternehmen in Deutschland abrechnen. Bei geringeren Umsätzen greift die Pflicht grundsätzlich erst 2028.
Für Freiberufler gelten dieselben Regeln wie für andere Unternehmen. Bei Vermietern kommt es auf die Art der Vermietung an.
Für die umsatzsteuerfreie Vermietung von Wohnungen sind keine E-Rechnungen vorgeschrieben. Bei umsatzsteuerpflichtiger Gewerbevermietung kann dagegen eine Pflicht bestehen. Vereine müssen E-Rechnungen ausstellen, soweit sie unternehmerisch tätig sind und keine Ausnahme greift.
Zählt eine PDF per E-Mail als E-Rechnung?
Nein, eine gewöhnliche PDF-Rechnung ist keine E-Rechnung, auch wenn sie per E-Mail verschickt wird. Eine E-Rechnung muss strukturierte, maschinenlesbare Daten nach der EU-Norm EN 16931 enthalten.
Auch eingescannte Papierrechnungen erfüllen diese Anforderung nicht. Der Versand per E-Mail bleibt zulässig, solange die Rechnung selbst das vorgeschriebene Format erfüllt. Ein spezielles Übertragungsnetzwerk wie Peppol ist nicht verpflichtend.
Unsere Partner-Empfehlungen
Cloud-Buchhaltung
- Inklusive Lohn & HR
- Integrierter KI-Assistent
- 50 % Rabatt im ersten Jahr

Lohn- und Gehaltsabrechnung
- Lohnabrechnung in 3 Schritten
- 5 Mitarbeiter inklusive
- 50 % Rabatt im ersten Jahr
Kann ich eine PDF in eine E-Rechnung umwandeln?
Ja. Allerdings reicht es nicht, eine PDF einfach in ein anderes Dateiformat umzuwandeln. Eine gültige E-Rechnung muss alle gesetzlich vorgeschriebenen Rechnungsdaten in einem strukturierten XML-Format nach der EU-Norm EN 16931 enthalten.
Auch mit Word oder Excel lassen sich E-Rechnungen nicht ohne zusätzliche Software erstellen. Dafür ist ein geeignetes Umwandlungstool oder Rechnungsprogramm notwendig.
Vorsicht bei der Umwandlung: Werden Pflichtangaben nicht korrekt übertragen oder erfüllt das Format nicht die gesetzlichen Anforderungen, gilt die Datei nicht als ordnungsgemäße E-Rechnung. Nach Ablauf der Übergangsfrist kann das den Vorsteuerabzug des Rechnungsempfängers gefährden.
XRechnung oder ZUGFeRD: Welches Format muss eine E-Rechnung haben?
Beide Formate sind zulässig, solange sie die europäische Norm EN 16931 erfüllen. Die XRechnung besteht aus maschinenlesbaren XML-Daten. ZUGFeRD kombiniert dagegen eine lesbare PDF-Datei mit einem eingebetteten XML-Datensatz.
Bei ZUGFeRD ist mindestens Version 2.0.1 erforderlich, wobei die Profile MINIMUM und BASIC-WL nicht ausreichen. Entscheidend ist, dass sämtliche Pflichtangaben im strukturierten XML-Teil enthalten sind. Weichen PDF-Ansicht und XML-Daten voneinander ab, gelten die Angaben im XML.
Eine elektronische Signatur ist nicht vorgeschrieben. Die Echtheit und Unversehrtheit der Rechnung können Unternehmen auch durch interne Kontrollverfahren sicherstellen.
Was brauche ich, um eine E-Rechnung zu empfangen?
Für den Empfang einer E-Rechnung genügt rechtlich ein E-Mail-Postfach. Eine spezielle Software ist dafür nicht vorgeschrieben. Um die strukturierten Rechnungsdaten lesbar darzustellen und zu prüfen, kann ein XML-Viewer oder ein Buchhaltungsprogramm genutzt werden.
Eine Buchhaltungssoftware wie Sage Active* liest eingehende E-Rechnungen in den Formaten XRechnung und ZUGFeRD ein. Die Dateien lassen sich hochladen und die Rechnungsdaten anschließend in der Buchhaltung weiterverarbeiten.
Hinweis: Unternehmen, die keine E-Rechnungen empfangen können, haben keinen Anspruch darauf, stattdessen eine Papier- oder PDF-Rechnung zu erhalten. Lieferanten dürfen solche Rechnungen allerdings im Rahmen der gesetzlichen Übergangsfristen weiterhin ausstellen.
Welche Software brauche ich, um E-Rechnungen zu erstellen?
Ein geeignetes Rechnungs- oder Buchhaltungsprogramm muss Rechnungen in einem zulässigen strukturierten Format wie XRechnung oder ZUGFeRD erstellen können. Hilfreich sind Funktionen zur Prüfung der Rechnungsdaten sowie zur Verarbeitung eingehender E-Rechnungen. Auch die elektronische Aufbewahrung der Originaldaten sollte bei der Auswahl berücksichtigt werden.
Die Kosten hängen vom gewählten Tarif, dem Funktionsumfang und dem Rechnungsvolumen ab. Wer regelmäßig Rechnungen bearbeitet, sollte außerdem darauf achten, wie sich die Software in die eigenen Buchhaltungsabläufe einfügt.
Sage Active unterstützt bereits den Eingang und die Verarbeitung von E-Rechnungen. Der direkte Versand von E-Rechnungen aus dem Programm ist laut Anbieter geplant. Unternehmen, die selbst E-Rechnungen ausstellen müssen, sollten deshalb vor der Auswahl prüfen, ob die benötigten Funktionen zur Erstellung und zum Versand bereits verfügbar sind.
Für die weiteren Abläufe bietet Sage Active* eine Bankanbindung mit automatischem Zahlungsabgleich. Der KI-Assistent Sage Copilot weist auf offene und überfällige Rechnungen hin und unterstützt beim Erstellen von Zahlungserinnerungen. Per DATEV-Export lassen sich Buchhaltungsdaten an den Steuerberater übergeben. Im Tarif Sage Active Essentials sind außerdem Lohnabrechnung und HR-Funktionen enthalten.
Mit der mobilen App können Gründer Belege und Ausgaben erfassen sowie Angebote, Auftragsbestätigungen und Rechnungen erstellen und als PDF an Kunden senden. So lassen sich beispielsweise nach einem Kundentermin ein Angebot verschicken oder unterwegs Belege für die Buchhaltung erfassen.
Eine gewöhnliche PDF-Rechnung erfüllt allerdings nicht die Anforderungen an eine strukturierte E-Rechnung. Entsprechende E-Rechnungsfunktionen für die App sind nach Angaben von Sage geplant.
Darf ich E-Rechnungen ausdrucken und abheften?
Ja, E-Rechnungen dürfen ausgedruckt werden. Ein Papierordner reicht zur Archivierung aber nicht aus.
Unternehmen müssen den strukturierten XML-Teil ihrer ein- und ausgehenden E-Rechnungen 8 Jahre elektronisch aufbewahren. Die Daten müssen unverändert und maschinell auswertbar bleiben. Ein geeignetes Speichermedium ist beispielsweise ein USB-Stick, der sicher aufbewahrt werden muss.
Ein Ausdruck oder eine einfache PDF-Kopie ersetzt die ursprünglichen Rechnungsdaten nicht. Die Aufbewahrung muss den steuerlichen Vorgaben entsprechen. Enthält eine PDF zusätzliche steuerlich relevante Informationen, muss auch diese gespeichert werden.
Was passiert, wenn ich keine E-Rechnung erstelle?
Es drohen möglicherweise Bußgelder von bis zu 5.000 € je Verstoß, wenn Unternehmen trotz gesetzlicher Pflicht keine E-Rechnung ausstellen. Ob eine Rechnung im falschen Format tatsächlich mit einem Bußgeld geahndet werden kann, ist rechtlich allerdings noch nicht abschließend geklärt.
Unmittelbarer sind die wirtschaftlichen Folgen: Kunden können fehlerhafte Rechnungen zurückweisen und Zahlungen verzögern. Außerdem kann der Vorsteuerabzug des Rechnungsempfängers gefährdet sein, wenn keine ordnungsgemäße E-Rechnung vorliegt.
So bereiten sich Unternehmen jetzt auf die E-Rechnung vor
Die E-Rechnung-Pflicht 2027 rückt näher. Unternehmen sollten deshalb frühzeitig prüfen, welche Fristen für sie gelten und ob ihre Buchhaltung vorbereitet ist.
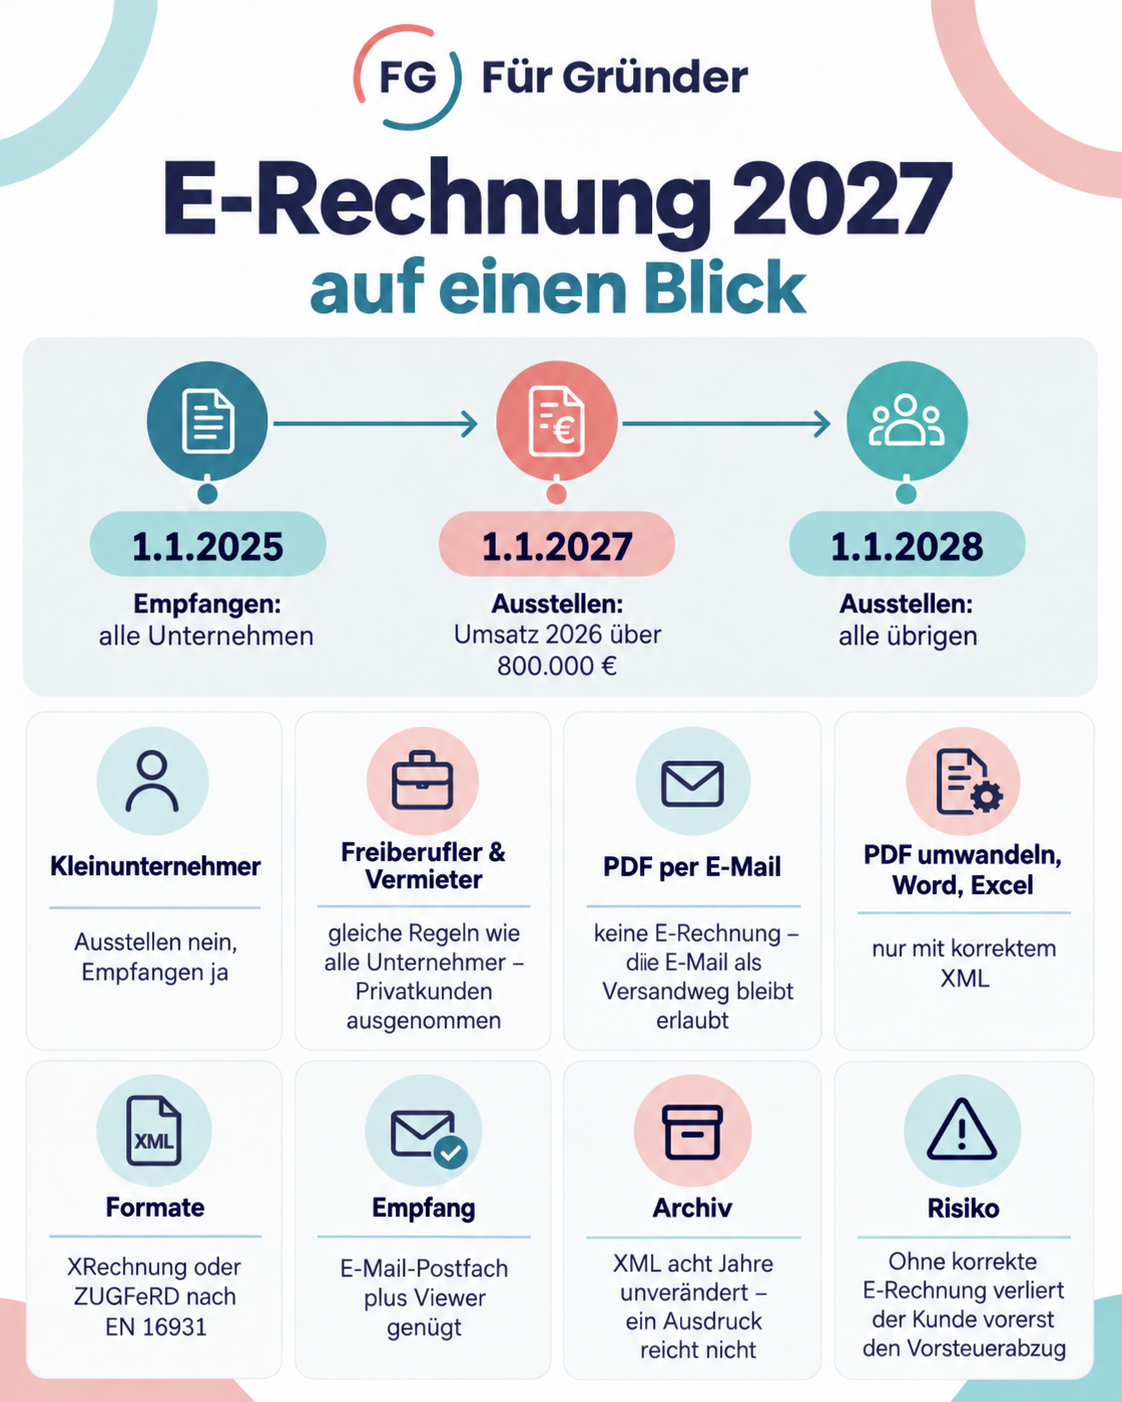 Die E-Rechnungspflicht kommt in Etappen: Ab 2027 müssen Unternehmen mit mehr als 800.000 € Umsatz im Vorjahr E-Rechnungen ausstellen, ab 2028 folgen grundsätzlich alle übrigen.
Fünf Schritte sind entscheidend:
- Umsatz prüfen: Liegt der Gesamtumsatz 2026 über 800.000 €, gilt die Ausstellungspflicht ab 2027. Ansonsten grundsätzlich ab 2028.
- Empfang sicherstellen: Ein E-Mail-Postfach einrichten und eingehende E-Rechnungen lesbar machen.
- Software vorbereiten: Ein Programm wählen, das E-Rechnungen nach EN 16931 erstellen und verarbeiten kann.
- Archivierung umstellen: XML-Daten 8 Jahre unverändert und elektronisch aufbewahren.
- Geschäftspartner informieren: Rechnungsformate und Versandwege rechtzeitig mit Kunden und Lieferanten abstimmen.
Ein Testlauf mit typischen Ein- und Ausgangsrechnungen zeigt, ob die gewählte Lösung zu den eigenen Abläufen passt. So lassen sich offene Fragen zur Erstellung, Verarbeitung und Aufbewahrung vor der Umstellung klären.
Auch spannend:
- Sage Active: Buchhaltungssoftware mit KI-Assistent
- Sage Payroll im Praxistest: Erfahrungen mit der Lohnsoftware
- Arbeitgeberfristen: Kalender für 2026
Hinweis: Für Links, die mit einem "*" gekennzeichnet sind, erhalten wir bei Abschluss ggf. eine Provision. Für Sie als Käufer ändert sich am Preis nichts und Sie unterstützen unsere Arbeit. Vielen Dank!