Altersvorsorgedepot 2027 für Selbstständige: Wer gefördert wird und ob es sich lohnt
Ab dem 1. Januar 2027 bekommen erstmals auch Selbstständige, Freiberufler und Gewerbetreibende ohne Pflichtversicherung in der gesetzlichen Rentenversicherung staatliche Zulagen für ihre private Altersvorsorge. Möglich macht das die Reform der Riester-Förderung mit dem neuen Altersvorsorgedepot. Riester-Verträge alter Art werden ab 2027 nicht mehr verkauft.
In diesem Ratgeber erfährst du, ob du förderberechtigt bist, wie viel der Staat dazugibt und ob sich das Depot für dich mehr lohnt als ein normaler ETF-Sparplan.
Geschrieben von
Experte für Altersvorsorge & Finanzen
Armin Hecktor
Für-Gründer.de Redaktion
Armin Hecktor ist seit 2008 an der Börse aktiv und war über 15 Jahre freiberuflich als Experte für Geldanlage und als Finanzredakteur tätig. Außerdem arbeitete er beim Finanzportal stock3 und zuletzt als Investment Director bei einem US-Finanzdienstleister. Der Master of Finance and Accounting und Certified Financial Engineer (CFE) erklärt bei für-gründer.de, wie Selbstständige fürs Alter vorsorgen und wann sich das Altersvorsorgedepot im Vergleich zu ETF-Sparplan und Co. wirklich lohnt.
Seit 2010 ist René als Gründer von Für-Gründer.de Teil der deutschen Gründerlandschaft. Seine Mission: Gründerinnen und Gründern praxisnahe Inhalte und echte Insights an die Hand zu geben. Das tut er als Chefredakteur, Podcast-Host, Webinar-Moderator und auf unserem YouTube-Kanal.
Er ist Interviewpartner in anderen Medien und verfasst Fachbeiträge zu Gründungsthemen.
Das Wichtigste auf einen Blick
Gesetzesstand: Das Altersvorsorgereformgesetz vom 26.05.2026 ist im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 156). Die neuen Regeln gelten ab dem 01.01.2027.
Wer: Selbstständige mit Einkünften aus Gewerbebetrieb (§ 15 EStG) oder selbstständiger Arbeit (§ 18 EStG), die eine Steuererklärung abgeben und jünger als 67 sind. Neu dabei sind auch angestellte Pflichtmitglieder von Versorgungswerken.
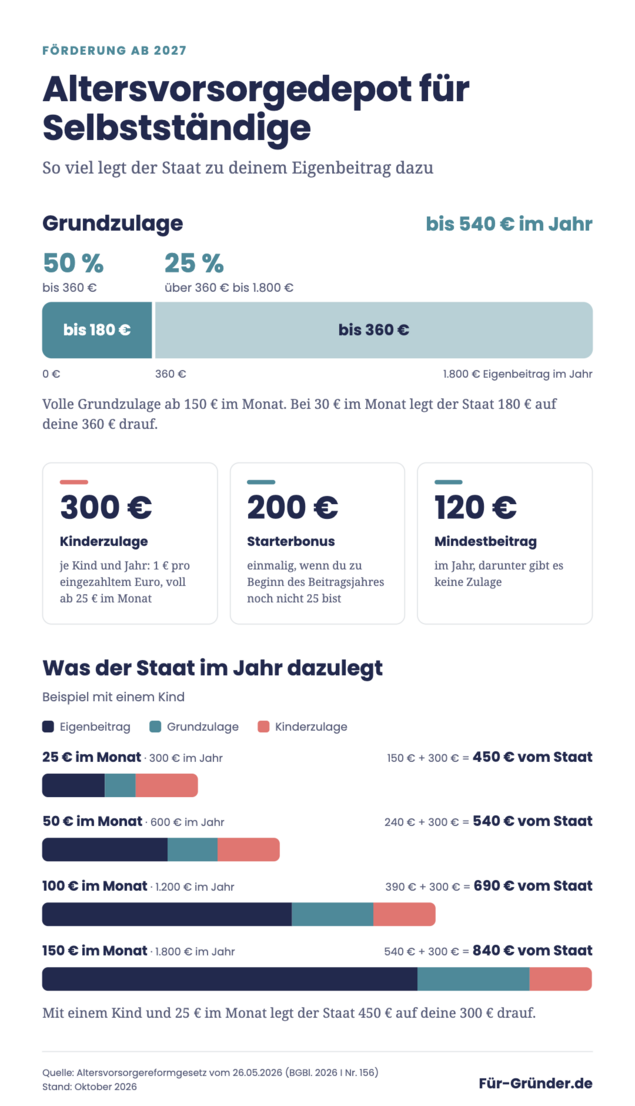
Grundzulage: 50 Cent je Euro auf die ersten 360 € Eigenbeitrag, 25 Cent je Euro bis 1.800 € (Fördergrenze). Maximal 540 € im Jahr.
Kinderzulage: bis zu 300 € pro kindergeldberechtigtem Kind und Jahr.
Starterbonus: einmalig 200 € für alle unter 25.
Beiträge: Für die Zulage mindestens 120 € im Jahr. Einzahlen kannst du bis 6.840 € pro Vertrag, gefördert werden die ersten 1.800 €.
Steuer: Beiträge bis 1.800 € plus Zulagen sind als Sonderausgaben absetzbar. Die Auszahlungen im Alter werden voll versteuert.
Kosten: Das Standarddepot darf in der Ansparphase höchstens 1,0 % Effektivkosten im Jahr haben.
Wichtig für Selbstständige: Wer nicht rentenversicherungspflichtig ist, muss für jedes Beitragsjahr eine Steuererklärung abgeben. Die Zulage kommt deshalb erst, wenn sie für das jeweilige Jahr eingereicht ist.
| Wer ist als Selbstständiger förderberechtigt?
Gefördert wirst du, wenn du im Beitragsjahr Einkünfte aus Gewerbebetrieb (§ 15 EStG) oder selbstständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG) erzielst, für das entsprechende Jahr eine Steuererklärung abgibst und das 67. Lebensjahr noch nicht vollendet hast. Eine Pflichtversicherung in der gesetzlichen Rentenversicherung ist dafür nicht nötig.
Rentenversicherungspflichtige Selbstständige (z. B. Handwerker, KSK)
ja
ja
Selbstständige Mitglieder eines Versorgungswerks
nein
ja, über Einkünfte nach § 18 EStG
Angestellte Pflichtmitglieder eines Versorgungswerks
nein
ja, mit Einwilligung zur Datenmeldung
GmbH-Gesellschafter-Geschäftsführer ohne RV-Pflicht
nein
nur in Sonderfällen
Voraussetzungen auf einen Blick
Du erzielst im Beitragsjahr Einkünfte aus Gewerbebetrieb (§ 15 EStG) oder aus selbstständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG).
Du gibst für dieses Beitragsjahr eine Einkommensteuererklärung ab.
Du bist zu Beginn der Ansparphase noch keine 67 Jahre alt.
Du zahlst mindestens 120 € im Jahr ein.
Ob du Kleinunternehmer bist oder Umsatzsteuer abführst, spielt keine Rolle. Entscheidend ist die Einkommensteuer.
Gewerbetreibende und Freiberufler
Einzelunternehmer, Freiberufler wie Designer, Berater, Ärztinnen oder Programmierer sowie Gesellschafter einer Personengesellschaft (GbR, OHG, KG) mit gewerblichen oder freiberuflichen Einkünften sind förderberechtigt.
Gilt die Förderung auch bei nebenberuflicher Selbstständigkeit?
Auch eine nebenberufliche Selbstständigkeit zählt, denn das Gesetz verlangt nur, dass du solche Einkünfte erzielst und eine Steuererklärung abgibst. Bist du nebenher angestellt und damit rentenversicherungspflichtig, warst du ohnehin schon förderberechtigt.
Ob ein Verlust aus der Selbstständigkeit als „Einkünfte erzielen“ zählt, regelt der Gesetzestext nicht ausdrücklich. Hier besteht weiterhin Klärungsbedarf seitens des Gesetzgebers.
Armin Hecktor
- Experte für Altersvorsorge & Finanzen
Rentenversicherungspflichtige Selbstständige
Zulassungspflichtige Handwerker (in der Regel für 18 Jahre), Hebammen, Lehrkräfte, Pflegekräfte oder Mitglieder der Künstlersozialkasse sind in der gesetzlichen Rentenversicherung pflichtversichert. Sie waren schon bei Riester förderberechtigt und bleiben es. Die Altersgrenze von 67 gilt für sie nicht.
Mitglieder berufsständischer Versorgungswerke
Selbstständige Ärzte, Anwälte, Architekten oder Steuerberater sind über ihre Gewinneinkünfte nach § 18 EStG förderberechtigt. Neu ist: Auch angestellte Pflichtmitglieder eines Versorgungswerks werden gefördert. Sie müssen bis Ende des Beitragsjahres gegenüber ihrem Versorgungswerk einwilligen, dass es die Daten an die Zentrale Zulagenstelle meldet.
Ehepartner ohne eigene Förderberechtigung
Ist dein Ehepartner selbst nicht förderberechtigt, kann er über dich mittelbar gefördert werden, wenn er einen eigenen Vertrag mit mindestens 120 € Eigenbeitrag im Jahr hat. Seine Grundzulage ist dann auf 175 € begrenzt. Berechnet wird die Grundzulage aus den Beiträgen des förderberechtigten Partners. Keine Zulage für einen neuen Vertrag, solange der nicht förderberechtigte Partner noch einen Riester-Vertrag nach altem Recht hat.
Bekomme ich als GmbH-Geschäftsführer die Zulage?
Als Gesellschafter-Geschäftsführer einer GmbH oder UG beziehst du Arbeitslohn nach § 19 EStG und Gewinnausschüttungen nach § 20 EStG. Beides zählt nicht zu Einkünften aus Gewerbebetrieb oder selbstständiger Arbeit. Die neue Regelung greift deshalb nicht. Für Arbeitslohn sieht das Gesetz die Förderung nur vor, wenn du rentenversicherungspflichtig oder Pflichtmitglied eines Versorgungswerks bist.
Förderberechtigt bist du als Geschäftsführer nur, wenn du
rentenversicherungspflichtig bist: als Beschäftigter, wie in der Regel als Minderheitsgesellschafter ohne Sperrminorität, oder als Selbstständiger auf eigenen Antrag innerhalb von fünf Jahren nach Beginn der Tätigkeit,
als angestellter Anwalt, Arzt oder Architekt Pflichtmitglied eines Versorgungswerks bist,
im selben Jahr zusätzlich eigene gewerbliche oder freiberufliche Einkünfte hast und dafür eine Steuererklärung abgibst, oder
mittelbar über deinen förderberechtigten Ehepartner gefördert wirst.
Gründung, Verlust und Zeitpunkt der Zulage
Die Steuererklärung muss für das Beitragsjahr abgegeben sein. Die Zulage für ein Jahr wird erst nach dessen Ende gezahlt. Bei dir kommt sie aber erst an, wenn auch die Steuererklärung für das entsprechende Beitragsjahr eingereicht ist. Wer 2027 gründet und einzahlt, bekommt die Zulage für 2027 also frühestens 2028.
Ob ein Verlust, wie er im Gründungsjahr häufig vorkommt, als „Einkünfte erzielen“ zählt, regelt das Gesetz nicht ausdrücklich. Eine Klärung durch die Finanzverwaltung steht noch aus.
Selbstständige ab 67, sofern sie nicht pflichtversichert sind
Selbstständige, die für das Jahr keine Steuererklärung abgeben
GmbH-Geschäftsführer ohne Rentenversicherungspflicht und ohne eigene gewerbliche oder freiberufliche Einkünfte, außer mittelbar über den Ehepartner
Personen mit ausschließlich Einkünften aus Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung, die auch sonst nicht zum geförderten Personenkreis gehören. Land- und Forstwirte, die in der Alterssicherung der Landwirte pflichtversichert sind, bleiben wie bisher förderberechtigt.
| Wie hoch ist die Förderung?
Der Staat zahlt pro Jahr bis zu 540 € Grundzulage und bis zu 300 € je Kind direkt in dein Altersvorsorgedepot. Für unter 25-Jährige Sparer gibt es einmalig 200 €. Bei hohem Steuersatz während der Ansparphase bekommst du über die Steuererklärung noch mehr zurück. Kleine Sparraten werden prozentual am stärksten gefördert.
Wie hoch ist die Grundzulage?
Die Grundzulage zum Altersvorsorgedepot beträgt maximal 540 € im Jahr. Du bekommst 50 Cent für jeden Euro bis 360 € Eigenbeitrag und 25 Cent für jeden weiteren Euro bis 1.800 €. Wer 150 € im Monat spart, erhält also die volle Grundzulage von 540 €. Ohne mindestens 120 € Eigenbeitrag im Jahr gibt es keine Zulage.
Wie hoch ist die Kinderzulage?
Die Kinderzulage beträgt bis zu 300 € pro Kind und Jahr.
Für jedes Kind, für das du Kindergeld bekommst, zahlt der Staat 1 € pro eingezahltem Euro, höchstens 300 € pro Kind. Die volle Kinderzulage erreichst du also schon mit 300 € Eigenbeitrag im Jahr, und zwar für jedes Kind. Bei verheirateten Eltern geht sie an den Elternteil, der das Kindergeld bekommt, sofern ihr nicht gemeinsam etwas anderes erklärt.
Starterbonus für unter 25-Jährige
Wer zu Beginn des Beitragsjahres jünger als 25 ist, bekommt einmalig 200 € zusätzlich. Das ist für Gründerinnen und Gründer direkt nach Ausbildung oder Studium interessant.
Förderquote nach Sparrate
Eigenbeitrag pro Monat
pro Jahr
Grundzulage
Förderquote ohne Kind
Zulagen mit 1 Kind
Förderquote mit 1 Kind
10 €
120 €
60 €
50 %
180 €
150 %
25 €
300 €
150 €
50 %
450 €
150 %
50 €
600 €
240 €
40 %
540 €
90 %
100 €
1200 €
390 €
32,5 %
690 €
57,5 %
150 €
1800 €
540 €
30 %
840 €
46,7 %
Hinweis: Ohne Starterbonus und ohne Steuervorteil. Jedes weitere Kind bringt bis zu 300 € mehr.
Deine persönliche Förderung berechnen
Mit unserem Altersvorsorgedepot-Rechner siehst du in einer Minute, wie viel Zulage und Steuervorteil du bei deiner Sparrate, deinem Steuersatz und deiner Kinderzahl bekommst.
Beiträge bis 1.800 € plus die Zulagen kannst du jedes Jahr in der Steuererklärung als Sonderausgaben abziehen. Das Finanzamt prüft, ob die Steuerersparnis höher ist als die Zulage, und erstattet dir die Differenz.
Beispiel: Eine Freiberuflerin mit 42 % Grenzsteuersatz zahlt 1.800 € ein und bekommt 540 € Grundzulage. Abziehbar sind 2.340 €, das spart 982,80 € Steuern. Da die Zulage schon 540 € ausmacht, erstattet das Finanzamt zusätzlich 442,80 €. Ihre gesamte Förderung beträgt damit 54,6 % des Eigenbeitrags (ohne Solidaritätszuschlag und Kirchensteuer).
Wie hoch ist die maximale Einzahlung in ein Altersvorsorgedepot?
Höchstens 6.840 € Eigenbeitrag im Jahr. Zulagen und Erträge werden dabei nicht mitgerechnet. Gefördert werden aber nur die ersten 1.800 €. Hier liegt die Fördergrenze. Alles darüber bekommt weder Zulage noch Steuerabzug. Für diesen ungeförderten Teil wird im Alter nicht die ganze Auszahlung, sondern im Wesentlichen nur der Ertrag besteuert.
| So funktioniert das Altersvorsorgedepot
Das Altersvorsorgedepot ist ein zertifiziertes Wertpapierdepot ohne Beitragsgarantie, in dem Eigenbeiträge und Zulagen in Fonds und ETFs fließen. Das Geld ist bis zur Rente gebunden. Dafür gibt es Zulagen, Steuervorteile und gedeckelte Kosten im Standarddepot.
Was im Depot erlaubt ist
Investiert werden darf in Fonds und ETFs (OGAW), offene Publikums-AIF und ELTIF bis Risikoklasse 5 von 7 sowie in Euro-Anleihen von Bund, Ländern, Gemeinden und EU-Institutionen. Du kannst die Fonds selbst aus dem Angebot deines Anbieters wählen oder die Wahl ihm überlassen. Einzelaktien sind nicht erlaubt.
Das Standarddepot
Jeder Anbieter eines Altersvorsorgedepots muss auch ein einfaches Standarddepot anbieten, selbst oder über einen Partner. Es besteht aus zwei Fonds: einem risikoärmeren (Risikoklasse 1 oder 2) und einem renditestärkeren (Risikoklasse 3 bis 5). Die Effektivkosten sind auf 1,0 % im Jahr gedeckelt. Fünf Jahre vor Rentenbeginn dürfen höchstens 50 %, zwei Jahre davor höchstens 30 % im renditestärkeren Fonds liegen, es sei denn, du vereinbarst etwas anderes.
Zusätzlich soll ein öffentlicher Träger ein staatliches Standarddepot anbieten. Das regelt eine Rechtsverordnung, die noch aussteht.
Wechsel, Pause, höchstens zwei Verträge
Pausieren: Du kannst den Vertrag jederzeit ruhen lassen, etwa in einem schwachen Geschäftsjahr.
Anbieterwechsel: Kündigung mit drei Monaten Frist zum Quartalsende und Übertragung auf einen anderen Vertrag. In den ersten fünf Jahren darf der alte Anbieter höchstens 150 € verlangen, danach ist der Wechsel kostenlos. Der neue Anbieter darf höchstens 150 € Verwaltungspauschale berechnen.
Vertragsanzahl: Ab 2027 werden höchstens zwei neu abgeschlossene Verträge gefördert, ab dem dritten nicht mehr.
Auszahlung im Alter
Die Auszahlung beginnt frühestens mit 65 (oder früher, wenn du vorher eine gesetzliche Altersrente beziehst) und spätestens mit 70. Beim Depot wählst du den Start in einem Korridor von mindestens fünf Jahren frei. Möglich sind:
eine lebenslange Leibrente,
eine Kombination aus 80 % Leibrente und 20 % weiter angelegtem Kapital, oder
ein Auszahlungsplan, der frühestens mit 85 endet und bei dem das Restkapital am Ende ausgezahlt wird.
Zu Beginn kannst du bis zu 30 % des Kapitals auf einmal entnehmen. Alle Auszahlungen aus geförderten Beiträgen werden nachgelagert mit deinem persönlichen Steuersatz versteuert.
Komme ich früher an das Geld?
Vor Rentenbeginn kommst du nur für eine selbst genutzte Immobilie an das Kapital. Jede andere Entnahme ist eine „schädliche Verwendung“: Dann musst du Zulagen und Steuervorteile zurückzahlen.
Stirbst du vorher, kann das Kapital ohne Rückzahlung auf den Vertrag deines Ehepartners übertragen werden. Andere Erben erhalten es abzüglich der Förderung.
| Lohnt sich das Altersvorsorgedepot für Selbstständige?
Für Beiträge bis 1.800 € im Jahr: in aller Regel ja, auch nach Steuern. In unseren Modellrechnungen liegt das Altersvorsorgedepot je nach Steuersituation 10 % bis 29 % vor einem ETF-Sparplan mit gleicher Nettobelastung. Es verliert nur, wenn du das Geld vor der Rente brauchst oder im Alter einen sehr hohen Steuersatz hast.
Nachsteuer-Vergleich: Altersvorsorgedepot vs. ETF-Sparplan
Modellrechnung von Für-Gründer.de (Stand: Oktober 2026)
Fall
Grenzsteuersatz heute
Steuersatz im Alter (Durchschnitt)
Altersvorsorgedepot nach Steuern
ETF-Sparplan nach Steuern
Vorsprung Altersvorsorgedepot
Gründerin, 1 Kind
20 %
10 %
ca. 165.800 €
ca. 128.500 €
+29 %
Freelancer
30 %
15 %
ca. 138.800 €
ca. 116.900 €
+19 %
Unternehmensberaterin
42 %
25 %
ca. 122.400 €
ca. 96.900 €
+26 %
Gutverdiener, hohe Rente
42 %
35 %
ca. 106.100 €
ca. 96.900 €
+10 %
Annahmen: 1.800 € Eigenbeitrag im Jahr über 30 Jahre, 6 % Rendite vor Kosten. Altersvorsorgedepot mit 1,0 % Kosten (Obergrenze Standarddepot), ETF-Sparplan mit 0,2 %. Der ETF-Sparplan bekommt dieselbe Nettobelastung, also 1.800 € minus die zusätzliche Steuererstattung. Steuer im Alter vereinfacht als Durchschnittssatz auf das ganze Depot; beim ETF Abgeltungsteuer mit Soli auf 70 % der Gewinne (Teilfreistellung), ohne Vorabpauschale und Sparerpauschbetrag. Kranken- und Pflegeversicherungsbeiträge im Alter sind nicht berücksichtigt; für freiwillig gesetzlich Versicherte können sie auf beide Varianten anfallen.
Rechnerisch verliert das Depot im Fall „Unternehmensberaterin“ erst, wenn der Durchschnittssteuersatz im Alter über rund 40 % liegt. Den eigenen Fall rechnest du am besten mit unserem Altersvorsorgedepot-Rechner durch.
Wann ist ein ETF-Sparplan besser als das Altersvorsorgedepot?
Du brauchst das Geld möglicherweise vor 65, etwa als Reserve für dein Unternehmen.
Du willst mehr als 1.800 € im Jahr sparen: Ab dann gibt es keine Förderung mehr und der ETF-Sparplan ist flexibler.
Du willst in Einzelaktien oder Fonds über Risikoklasse 5 investieren.
Ideal ist für viele Selbstständige die Kombination: 150 € im Monat ins Altersvorsorgedepot, alles darüber in einen flexiblen ETF-Sparplan.
Altersvorsorgedepot, ETF-Sparplan, Rürup und gesetzliche Rente im Vergleich
Kriterium
Altersvorsorgedepot
ETF-Sparplan
Rürup-Rente
Freiwillige gesetzliche Rente
Staatliche Zulagen
bis 540 € plus 300 € je Kind
keine
keine
keine
Steuerabzug Beiträge
bis 1.800 € plus Zulagen
keiner
bis zum Höchstbetrag für Basisvorsorge
bis zum Höchstbetrag für Basisvorsorge
Besteuerung im Alter
voll (geförderter Teil)
Abgeltungsteuer auf Gewinne
nach Besteuerungsanteil
nach Besteuerungsanteil
Zugriff vor Rente
nur für Wohneigentum, sonst Förderung zurück
jederzeit
nein
nein
Auszahlung
Rente oder Auszahlungsplan bis mind. 85, 30 % einmalig
Die wichtigsten Nachteile sind die Bindung des Geldes bis zur Rente, die fehlende Beitragsgarantie und die volle Besteuerung der Auszahlungen. Für Selbstständige kommt hinzu, dass die Zulage erst fließt, wenn die Steuererklärung für das Beitragsjahr eingereicht ist.
Tipp
Verbraucherschützer warnen, dass trotz Reform weiterhin teure oder unpassende Produkte verkauft werden könnten. Entscheidend bleibt deshalb, neue Angebote nicht vorschnell abzuschließen und besonders Kosten, Fondsauswahl, Garantieversprechen und Auszahlungsregeln zu vergleichen.
| Was passiert mit meinem Riester-Vertrag?
Bestehende Riester-Verträge laufen nach altem Recht weiter, bis die Auszahlung beginnt. Du kannst gegenüber deinem Anbieter unwiderruflich erklären, dass für alle deine Altverträge die neuen Regeln gelten sollen. Schließt du ab 2027 einen neuen Vertrag ab, gelten die neuen Regeln automatisch für alle deine Verträge. Bisherige Zulagen und Steuervorteile bleiben erhalten, wenn du das Kapital auf ein Altersvorsorgedepot überträgst statt zu kündigen.
Soll ich meinen Riester-Vertrag wechseln?
Wer bereits einen Riester-Vertrag besitzt, sollte vor einem Wechsel genau rechnen. Bestehende Verträge bleiben erhalten und werden nicht automatisch umgestellt. Ein Wechsel kann sinnvoll sein, wenn Kosten, Fördervorteile und Auszahlungsbedingungen im neuen Vertrag insgesamt besser sind.
Entscheidend sind u. a.:
bisherige Garantien
bereits gezahlte Abschlusskosten
laufende Kosten
Fördervorteile
Rentenfaktor oder garantierte Rentenleistung
Bedingungen für die spätere Auszahlung
steuerliche Folgen
Hinterbliebenenregelungen
Gerade bei Altverträgen empfiehlt sich daher ein individueller Vergleich, bevor ein Vertrag gekündigt oder übertragen wird.
Das Bundesministerium für Finanzen weist darauf hin, dass ein bestehender Riester-Vertrag weitergeführt werden kann oder der Sparer durch eine Erklärung in die neue steuerliche Förderung wechseln kann. Dabei blieben die sonstigen Konditionen bestehen.
| Anbieter und Kosten
Altersvorsorgedepots können ab dem 01.01.2027 abgeschlossen werden. Banken und Broker haben erste Preise genannt. Einen aktuellen Überblick findest du in unserem Artikel Altersvorsorgedepot 2027: Angebote von Scalable und Co..
Achte vor allem auf die laufenden Effektivkosten, nicht auf Einstiegsaktionen.
| Häufige Fragen zum Altersvorsorgedepot für Selbstständige
Muss ich rentenversicherungspflichtig sein?
Nein. Ab 2027 reichen Gewinneinkünfte aus Gewerbebetrieb oder selbstständiger Arbeit, eine Steuererklärung für das Jahr und ein Alter unter 67.
Bin ich auch nebenberuflich selbstständig förderberechtigt?
Ja, sofern du im Jahr Einkünfte aus der Selbstständigkeit hast und eine Steuererklärung abgibst. Als angestellte Person warst du meist schon vorher förderberechtigt.
Gilt das auch für Mitglieder eines Versorgungswerks?
Ja. Selbstständige Mitglieder über ihre freiberuflichen Einkünfte, angestellte Pflichtmitglieder, wenn sie gegenüber dem Versorgungswerk in die Datenmeldung einwilligen.
Was passiert, wenn ich ein Jahr nichts einzahlen kann?
Du kannst den Vertrag ruhen lassen. Für dieses Jahr gibt es dann keine Zulage; die bisherigen Zulagen bleiben erhalten.
Kann ich mehr als 1.800 € im Jahr einzahlen?
Ja, bis zu 6.840 €. Gefördert werden aber nur 1.800 €.
Was passiert mit dem Geld, wenn ich sterbe?
Das Kapital wird vererbt. Geht es auf einen Vertrag deines Ehepartners über, bleibt die Förderung erhalten; andere Erben müssen Zulagen und Steuervorteile zurückzahlen.
Ist das Depot bei einer Insolvenz geschützt?
Gefördertes Altersvorsorgevermögen ist nicht übertragbar und damit weitgehend vor Pfändung geschützt. Das gilt nur für den geförderten Teil.
Altersvorsorgedepot oder Rürup-Rente?
Für die meisten Selbstständigen zuerst das Altersvorsorgedepot bis 1.800 €, weil Zulagen und Flexibilität höher sind. Die Rürup-Rente lohnt sich als Ergänzung bei hohem Steuersatz, wenn du deutlich mehr steuerlich absetzen willst.
Fazit
Das Altersvorsorgedepot bringt Selbstständigen ohne Rentenversicherungspflicht erstmals staatliche Zulagen und legt das Geld renditeorientiert in ETFs und Fonds an. Bis 1.800 € im Jahr ist es einem normalen ETF-Sparplan in fast allen Fällen überlegen. Wer das Geld nicht vor der Rente braucht, sollte die Förderung mitnehmen und alles darüber flexibel anlegen.
Es ist aber keine Lösung für jeden. Ohne Beitragsgarantie bleiben Kursschwankungen und Verluste möglich. Zudem ist das Geld stärker gebunden als bei einem freien ETF-Sparplan.
Wer schwankende Einnahmen hat, keine Rücklagen besitzt oder maximale Flexibilität braucht, sollte vorsichtig sein. Vor Abschluss zählen vor allem Kosten, Fondsauswahl, Auszahlungsregeln und eine Sparrate, die auch in schwachen Monaten tragbar bleibt.
Die beste Entscheidung kann für viele Selbstständige eine Kombination sein: erst die Förderung im Altersvorsorgedepot nutzen, danach zusätzlich flexibel über ETF-Sparplan oder Tagesgeld Vermögen aufbauen.
Als Gründer, Selbstständiger oder Unternehmer weißt du, wie wichtig passgenaue Inhalte sind. Hilf uns,
diese auch in Zukunft zu liefern, indem du uns bewertest.
Armin Hecktor ist seit 2008 an der Börse aktiv und war über 15 Jahre freiberuflich als Experte für Geldanlage und als Finanzredakteur tätig. Außerdem arbeitete er beim Finanzportal stock3 und zuletzt als Investment Director bei einem US-Finanzdienstleister. Der Master of Finance and Accounting und Certified Financial Engineer (CFE) erklärt bei für-gründer.de, wie Selbstständige fürs Alter vorsorgen und wann sich das Altersvorsorgedepot im Vergleich zu ETF-Sparplan und Co. wirklich lohnt.